はじめに
まとまった余裕資金ができた時、多くの人が悩むのが、
「一括投資で早く市場に入るべきか」
「積立投資で時間分散するべきか」
という問題です。
3月24日時点では「年始一括360万円」が「毎月積立」と「毎日積立」に劣る成績でしたが、その後の相場上昇で状況は大きく変化しました。

オルカンは一括投資と積立どっちが有利?【2026年3月の実績で検証】
オルカンは一括投資と積立投資どちらが有利?2026年NISA枠360万円で実際に検証。3月時点のリアルな運用結果と結論を解説。
dryocopus.stars.ne.jp
2026.03.25
今回は、2026年5月14日時点での運用成績をもとに、一括投資と積立投資の違いをあらためて整理します。
この記事では、
- 一括投資と積立投資の違い
- 2026年相場での実際の成績差
- どんな人にどちらが向いているか
をわかりやすく解説します。
1.一括投資と積立投資の違い【結論】
結論から言うと、構造は非常にシンプルです。
- 上昇相場では「一括投資」が有利
- 下落相場では「積立投資」が有利
これは、「市場にいる時間」がリターンに大きく影響するためです。
■ 一括投資の特徴
- 市場に長く資金を置けるため、機会損失が少ない【メリット】
- 長期的にはリターン最大化が期待しやすい【メリット】
- ただし下落局面では損失が大きくなりやすく、精神的負担も大きい【デメリット】
■ 積立投資の特徴
- 投資のタイミングを分散することで高値掴みリスクを軽減できる【メリット】
- 下落局面でも損失が大きくならず、精神的負担が小さいため継続しやすい【メリット】
- 待機資金が機会損失になり、リターンが目減りする【デメリット】
- 右肩上がりの相場では、待機資金が機会損失となり、リターンが劣りやすい。【デメリット】
2.検証条件(2026年NISA)
今回の比較条件は以下の通りです。
- 投資対象:eMAXIS Slim 全世界株式(オール・カントリー)(愛称:オルカン)
- 投資額:年間360万円(NISA上限)
- 期間:2026年1月〜5月14日
比較した投資方法は次の3パターンです。
2.1 年始一括で360万円投入
- 最速発注日12月24日に発注し、12月25日の基準価額で約定
- 成長投資枠240万円+積立投資枠120万円を使い、年初に360万円を一括投資
2.2 毎月30万円ずつ積立
- 12月24日に初回30万円を発注
- 以後は毎月1日に30万円ずつ投資し、年末までに合計360万円を積立
2.3 毎日14,693円ずつ積立
- 12月24日に14,693円を初回発注
- 以後は毎日14,693円を積立し、年末までに合計360万円を投資
3.運用成績の比較(2026年5月14日時点)
結論:一括投資が優勢(3月24日時点では積立投資が優勢から状況が一変)
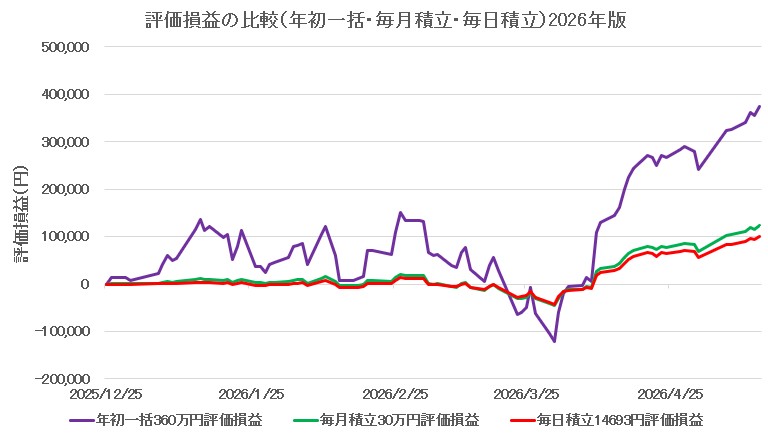
以下のグラフは、年始から2026年5月14日までの基準価額推移をもとに、
- 紫:一括投資(年初来の含み益:+\375,209-)
- 緑:毎月積立(年初来の含み益:+\124,135-)
- 赤:毎日積立(年初来の含み益:+\101,103-)
として描いた運用成績の比較です。
3.1 一括投資
- 年始からの上昇局面で、一時約15万円の含み益
- 3月の下落で含み益が消失
- 3月23日時点では最下位に転落し、最大含み損は約12万円
- 4月以降の上昇で再び首位となり、5月14日時点では約37万円の含み益
3.2 積立投資(毎月/毎日)
- 上昇局面ではリターンが出遅れやすい
- 下落局面では価格分散が効き、耐性がある
- 4月以降の急回復局面では、一括投資ほど利益が伸びず
4.結論|結局どっちがいい?
今回の結果をまとめると、
- 精神的負担への耐力があって、リターンを重視するならば「一括投資」
- 多少のリターンを譲ってでも、継続性・精神的な安定を重視するなら「積立投資」
という結論になります。
そして実際には、「理論上の期待リターン」よりも、
『含み損に耐えながら投資を続けられるか』
の方が重要です。
一括投資は資産変動が大きく、下落局面では精神的な負担も大きくなります。
もし大きな含み損に耐えられそうにない場合は、期待リターンを多少譲ってでも、積立投資を選ぶのは十分合理的だと思います。
「自分ならどちらを選ぶか」
ぜひ一度、暴落時のメンタルも含めて考えてみてください。
コメント