はじめに
まとまった余裕資金ができたとき、多くの人が頭を悩ませるのが、
- 「一括投資で早く市場に入るべきか」
- 「積立投資で時間分散するべきか」
という問題です。
本ブログでは、これまでも人気のインデックスファンドである「eMAXIS Slim 全世界株式(オール・カントリー)(愛称:オルカン)」を対象に、一括投資と積立投資の運用成績を比較してきました。
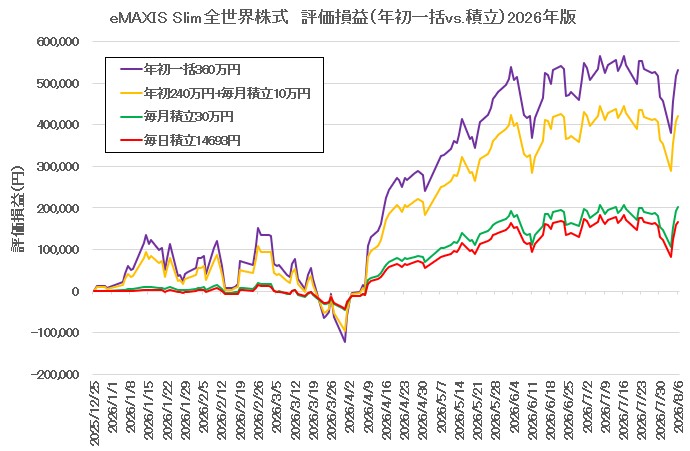
2026年の相場は、年初から順調に一括投資の含み益が拡大し積立との差を開けたものの、3月に急失速。しかし4月以降に一転して回復し、再び一括投資がトップに返り咲くという展開となりました。

今回は、2026年8月6日時点での運用成績をもとに、一括投資と積立投資の違いを改めて整理します。
なお、従来の3パターンに加え、今回は「年初一括240万円 + 毎月積立10万円」のハイブリッドパターンも追加検証しました。(※筆者のNISA口座もハイブリッドパターンで運用中です。)
この記事では、以下の3点を分かりやすく解説します。
- 一括投資と積立投資の仕組みの違い
- 2026年リアル相場における実績差
- あなたにはどちらの投資手法が向いているか
1.一括投資と積立投資の違い【結論】
結論から言うと、両者の仕組みは非常にシンプルです。
- 上昇相場では「一括投資」が有利
- 下落相場では「積立投資」が有利
投資成績の差を生む最大の要因は、「資金をどれだけ長く市場に置けているか(市場滞在時間)」です。
※オルカンのように、世界全体の経済成長に投資するインデックスファンドはで、理論上、一括投資が有利と言えます。
■ 一括投資の特徴
- 【メリット】 資金を早く市場に置けるため、機会損失が少なく長期的なリターン最大化が期待できる
- 【デメリット】 下落局面での損失額が大きくなりやすく、精神的な負担が増しやすい
■ 積立投資の特徴
- 【メリット】 買付タイミングを分散することで高値掴みリスクを抑え、下落時の精神的ストレスを軽減できる
- 【デメリット】 資金を一気に投入しないため、右肩上がりの相場では待機資金が機会損失となりリターンが劣りやすい
2.検証条件(2026年NISA上限360万円)
今回の比較検証の条件は以下のとおりです。
- 投資対象:eMAXIS Slim 全世界株式(オール・カントリー)(愛称:オルカン)
- 投資額:年間360万円(NISA成長投資枠240万円 + つみたて投資枠120万円)
- 期間:2026年1月〜8月6日
比較する投資方法は以下の4パターンです。
2.1 年初一括 360万円
- 最速発注日(12/24発注・12/25約定)にて、成長投資枠240万円+つみたて投資枠120万円を一括投資
2.2 年初一括 240万円 + 毎月 10万円積立
- 初回12/24に240万円+10万円(計250万円)を投入し、以降は毎月1日に10万円ずつ積立(年間計360万円)
2.3 毎月 30万円積立
- 初回12/24に30万円を発注し、以降は毎月1日に30万円ずつ積立(年間計360万円)
2.4 毎日 14,693円積立
- 初回12/24に発注し、以降営業日ごとに14,693円ずつ積立(年間計360万円)
3.運用成績の比較(2026年8月6日時点)
結論から言うと、今回の検証期間(2026年1月〜8月6日)では年初一括360万円投資が最も優勢という結果になりました。
2026年8月6日時点の各パターンの運用成績(含み益)は以下のとおりです。
- 第1位(紫色):年初一括 360万円 ── 含み益 +532,276円
- 第2位(黄色):年初一括 240万円 + 毎月10万円 ── 含み益 +421,918円
- 第3位(緑色):毎月 30万円積立 ── 含み益 +201,201円
- 第4位(赤色):毎日 14,693円積立 ── 含み益 +167,165円
3.1 一括投資(年初一括 360万円)
- 初の相場上昇に素早く乗り、一時約15万円の含み益に。
- 3月の下落局面对処では利益が消滅し、最大で約12万円の含み損を抱える展開を経験。
- 4月以降の市場回復局面で大きく資産を伸ばし、8月時点では第1位(含み益 約53万円)。
3.2 一括+積立ハイブリッド(年初一括 240万円 + 毎月10万円)
- 年初の上昇で一時約11万円の含み益。
- 3月の下落時には最大で約10万円の含み損を経験。
- 一括投資ほどの爆発力はないものの、下落時のリスクを一定抑えつつ、8月時点では第2位の成績(含み益 約42万円)に。
3.3 積立投資(毎月/毎日積立)
- 上昇局面では投資資金が市場に十分入っていないため、リターンが出遅れる結果に。
- 一方で、3月の下落局面では購入単価を抑える分散効果が働き、精神的な耐性を発揮。
- ただし、4月以降の力強い回復局面では一括投資ほどの伸びが見られず、結果として第3位・第4位にとどまる。
4.結論|あなたに最適な投資方法はどれ?
今回の検証結果を整理すると、選択肢は以下のように分かれます。
- リターンを最大限追求したい&精神的タフさがある方 ── 「一括投資」
- リターンを譲ってでも、心の安定と継続性を重視したい方 ── 「毎月/毎日積立投資」
- リターンとリスクのバランスを取りたい方 ── 「一括投資+積立投資」のハイブリッド
投資で最も大切なのは、「理論上の最大リターン」よりも「暴落時でも途中で投げ出さずに運用を継続できるか」という点です。
一括投資はリターン期待値が高い反面、2026年4月のように相場が下がったときには大きな含み損を抱えるリスクを伴います。
もし「一時的でも資産が減ることに耐えられそうにない」と感じるなら、期待リターンを少し下げてでも積立投資を選択するのは極めて合理的な判断です。
「もし明日、自分の資産が一時的に大きく減ったらどう感じるか?」
含み益バリアが大きいベテランの投資家と資産運用を始めて間もない投資家では感じ方は違うと思います。
ぜひご自身のリスク許容度やメンタル面と向き合って、最適な投資スタイルを選んでみてください。
コメント